Key Takeaways
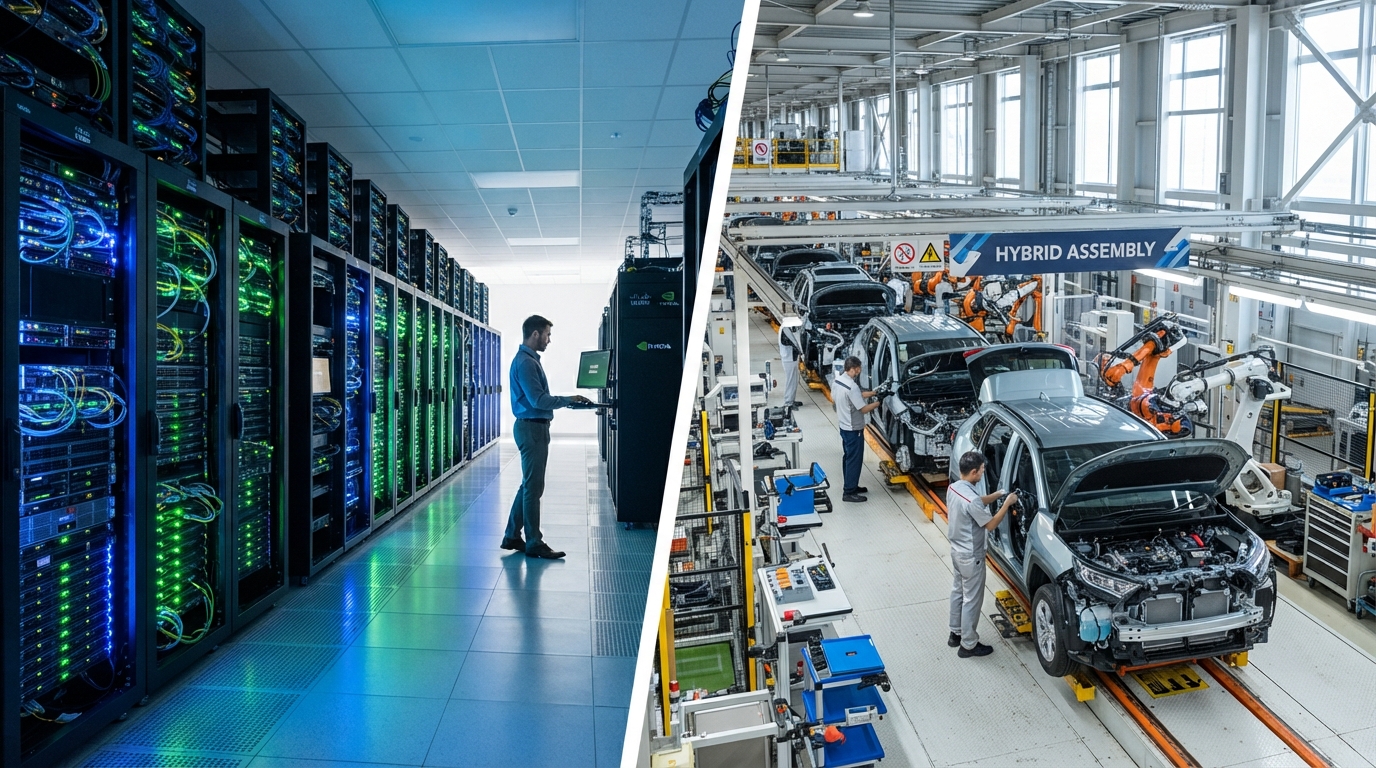
- SKT·LGU+ 등 통신 3사, AI 데이터센터(AIDC) 투자 확대와 기저효과로 영업이익 급증
- 현대차·기아, 미국 시장 하이브리드 판매 호조로 역대 최고 실적 경신
- 주성엔지니어링, 반도체 장비 수요 회복으로 영업이익 426% 폭증
- 넥센타이어·쿠팡, 원자재·운임 상승 및 화재 비용으로 수익성 악화 및 적자 전환
Background & Context
2026년 3분기 국내 주요 기업들의 실적 발표가 속속 공개되며, '전년 동기 대비' 수치들이 시장의 주목을 받고 있다. 올해 3분기는 지난해 같은 기간에 발생한 일회성 비용(인건비, 고객감사 패키지 등)의 기저효과가 작용한 분기다. 특히 IT·테크 산업에서는 AI 인프라 구축 경쟁이 본격화되면서 데이터센터 관련 투자가 실적에 큰 변수로 작용했다.
반면, 글로벌 공급망 불안정 및 원자재 가격 상승은 제조업의 수익성을 압박했다. 자동차 및 타이어 업계는 하이브리드차(HEV) 수요 증가라는 구조적 변화와 원가 상승이라는 외부 변수 사이에서 상반된 결과를 보였다. 통신사들은 5G 이후의 성장 동력으로 AI와 클라우드를 지목하며, 단순 연결 매출을 넘어 서비스 수익성 개선에 초점을 맞췄다.
Key Developments
통신 3사는 일제히 영업이익 개선세를 보였다. SK텔레콤은 3분기 영업이익 5523억원을 기록해 전년 동기 대비 1040.3% 급증했다. 이는 지난해 고객감사 패키지 제공에 따른 기저효과와 유무선 통신사업의 성장, 특히 AI 데이터센터 매출 6.2% 증가가 복합적으로 작용한 결과다. LG유플러스 역시 영업이익 2976억원으로 전년 대비 84.1% 늘었으며, AIDC 매출이 27.7% 성장하며 기업 인프라 사업의 견조한 흐름을 입증했다.
반면, 제조업은 엇갈린 행보를 보였다. 현대자동차와 기아는 10월 미국 시장에서 나란히 역대 최고 판매 실적을 달성했다. 현대차의 하이브리드 판매 비중은 29%로 사상 최고치를 경신했으며, 기아는 하이브리드 판매가 114% 급증했다. 이는 전년 동기 대비 판매량 감소 속에서도 수익성 방어에 성공한 핵심 요인으로 분석된다.
반대로 넥센타이어는 매출 8148억원으로 4개 분기 연속 8000억원대를 유지했으나, 원재료 및 해상운임 상승으로 영업이익이 61.7% 급감하며 당기순이익 적자로 전환했다. 쿠팡은 인천 FC 화재 관련 비용 인식으로 3분기 연속 영업손실을 기록했으며, 매출총이익률도 3.64%p 하락했다. 주성엔지니어링은 반도체 장비 사업 호조에 힘입어 영업이익 177억원으로 전년 대비 426.4% 폭증하며 상반기 적자를 만회했다.
Technical Deep Dive
통신사들의 실적 개선은 단순한 가입자 수 증가가 아닌, 'AIDC(AI Data Center)' 인프라의 수익화 단계로 진입했음을 시사한다. LG유플러스는 파주 200MW급 AIDC 구축을 추진하며, 코로케이션과 DBO(설계·구축·운영) 사업 확대로 매출을 다변화하고 있다. SK텔레콤은 AI B2B·B2C 사업 매출이 27.3% 증가하며 클라우드 신규 수주 효과가 실적에 반영됐다. 이는 AI 워크로드가 기존 IT 인프라를 넘어선 고부가가치 서비스로 전환되고 있음을 보여준다.
자동차 업계의 경우, 하이브리드차의 기술적 우위가 수익성 방어막으로 기능했다. 현대차와 기아는 HEV 라인업 확대를 통해 EV(전기차) 전환기 동안의 수익 공백을 메우는 전략을 구사했다. 특히 기아의 EV3는 NACS 포트 기본 탑재로 테슬라 슈퍼차저 호환성을 확보하며, 충전 인프라 접근성이라는 기술적 장벽을 낮추는 동시에 가격 경쟁력을 동시에 확보했다.
반면, 주성엔지니어링의 실적 반등은 반도체 전공정 장비의 수요 회복을 반영한다. SK하이닉스 및 중국 CXMT 등 주요 고객사의 설비투자(CAPEX) 확대가 매출로 직결되며, 영업이익률이 22.6%까지 상승했다. 이는 반도체 장비 시장이 단순 사이클적 회복을 넘어, AI �셋 생산을 위한 첨단 공정 장비 수요가 견인하고 있음을 기술적 지표로 확인시켜 준다.
Market & Industry Impact
이번 실적 시즌은 'AI 인프라 투자'와 '원가 관리'가 2026년 하반기 기업 전략의 양대 축임을 명확히 했다. 통신사들은 AI 데이터센터 투자를 CAPEX의 핵심으로 편입하며, 단순 통신 서비스 제공자에서 AI 인프라 플랫폼 기업으로의 정체성 전환을 가속화하고 있다. 이는 장기적으로 통신사들의 주가 밸류에이션 모델이 통신 업종에서 IT 인프라 업종으로 재정의될 수 있음을 시사한다.
자동차 및 부품 업계에서는 하이브리드차가 '전동화'의 완결형이 아닌, EV 전환기까지의 '수익성 방어막'으로 그 역할이 재확인됐다. 현대차와 기아의 미국 시장 호조는 하이브리드 수요가 EV보다 가격 민감도가 낮고, 충전 인프라 의존도가 낮아 초기 시장 침투에 유리하다는 점을 입증했다. 반면, 넥센타이어의 사례는 글로벌 공급망 리스크가 제조사의 수익성을 어떻게 잠식하는지 보여준다. 원가 상승이 매출 성장으로 상쇄되지 못하면, 고부가가치 제품 믹스 개선에도 불구하고 순이익 적자로 직결될 수 있다.
투자자 관점에서는 주성엔지니어링의 실적 급등이 반도체 장비 섹터의 모멘텀 회복 신호로 해석될 수 있으나, 누적 실적 기준으로는 여전히 전년 대비 부진한 모습을 보여 단기 변동성보다는 중장기 CAPEX 사이클을 고려한 접근이 필요함을 시사한다.
Outlook & What to Watch
향후 4분기 실적에서는 AI 데이터센터 가동률 상승에 따른 통신사들의 실질 수익성 개선 여부가 핵심 변수로 작용할 전망이다. LG유플러스의 파주 AIDC 1동 준공(2027년 6월 예정)과 SK텔레콤의 AI 사업 조직 개편(SK하이퍼, SK호라이즌)이 매출에 얼마나 기여할지 주목해야 한다.
자동차 업계는 4분기 신형 아반떼, 투싼, GV80 하이브리드 판매 본격화에 따른 실적 개선이 기대된다. 다만, EV 경쟁력 강화 없이는 중장기 성장 한계가 있다는 분석이 우세해, EV3 등 보급형 전기차의 시장 안착 여부가 다음 분기 실적을 좌우할 것이다.
반도체 장비 섹터에서는 주성엔지니어링의 4분기 실적 개선 여부가 연간 실적 회복의 관건이 될 전망이다. SK하이닉스의 HBM4 양산 개시와 관련 장비 수주 현황이 실적에 반영될지, 그리고 글로벌 반도체 CAPEX 사이클이 4분기에 어떻게 전개될지 모니터링이 필요하다. 또한, 쿠팡의 화재 관련 비용 처리 방식이 향후 분기 실적에 미치는 지속적 영향과, 원자재 가격 안정화 시 넥센타이어의 수익성 회복 속도도 지켜봐야 할 포인트다.
교차 인용된 언론 보도
- 넥센타이어, 3분기 영업익 61.7%↓…원가·운임 상승에 수익성 악화 — 지디넷코리아
- 넥센타이어, 3분기 영업익 급감 '원자재·운임 상승' 발목 — 블로터
- 주성엔지니어링, 영업익 5배 급증…반도체 장비 효과 — 블로터
- 주성엔지니어링, 2026년 3분기 영업이익 176억6700만원…전년 동기 대비 426.4% 증가 — 디지털투데이
- LGU+, 3분기 모바일 회선 '나홀로 성장'...영업익 84% 증가 — 디지털투데이
- [현대차 다음 성장 조건] HEV로 지킨 실적, EV 성장 숙제 — 블로터
- 美서 현대차·기아 일냈다…10월 나란히 역대 최고 판매 — 디지털투데이
- LGU+, AIDC 성장에 영업익 84% 증가 — 지디넷코리아
- LGU+, 3분기 영업익 84% 껑충…AIDC 매출 두 자릿수 성장 — 블로터
- SKT, 3분기 영업익 5523억·1040%↑…고객감사 비용 기저효과 — 전자신문
- 쿠팡, 3분기 영업손실 6423억...전년비 적자전환 — 디지털투데이
이 브리핑은 인공지능(AI) 모델이 최근 24시간의 국내외 테크 매체 보도를 종합 분석하여 작성했습니다. 매체의 보도 내용과 논조를 바탕으로 하였으며, 주요 출처와 원문 기사는 위 목록에서 확인하실 수 있습니다.
댓글
댓글 쓰기